Inaktivitätskosten im Prozessmanagement

Sponsored Post: Warum die teuersten Prozesskosten diejenigen sind, die niemand sieht – und wie das Teufelsquadrat, Process Mining und eine saubere Quantifizierung sie sichtbar machen.
Die Kosten, die schon seit Jahren unentdeckt mitlaufen
Wenn in Unternehmen über Prozesskosten gesprochen wird, geht es fast immer um das, was man sehen und zählen kann: Personalkosten, Systemkosten, Lizenzgebühren, externe Dienstleister. Diese Kosten stehen in Berichten, sie tauchen in Budgets auf, und für sie gibt es Verantwortliche. Sie sind die Spitze des Eisbergs.
Unter der Wasseroberfläche liegt eine zweite Kostenart, die in kaum einer Kostenstelle auftaucht und trotzdem – Jahr für Jahr – real bezahlt wird. Ich nenne sie Inaktivitätskosten: die Kosten, die entstehen, weil in einem Prozess gerade keine Wertschöpfung stattfindet, weil ein Vorgang liegt, wartet, korrigiert werden muss oder eine Chance ungenutzt verstreicht. Und – der Begriff hat bewusst eine zweite Ebene – die Kosten dafür, dass die Organisation gegenüber diesen Verlusten selbst inaktiv geblieben ist, weil ihr schlicht die Transparenz fehlt, um sie überhaupt zu erkennen.
Das Perfide an Inaktivitätskosten ist, dass sie sich nicht als Rechnung melden. Niemand bekommt eine Mahnung dafür, dass eine Bestellung drei Tage in einer Freigabewarteschlange lag, dass ein Skontofenster ungenutzt verstrich oder dass eine Rechnung zum dritten Mal in eine Klärschleife geriet. Diese Kosten verteilen sich unsichtbar über Durchschnittswerte und über die stille Akzeptanz, dass Prozesse eben so lange dauern, wie sie dauern.
Dieser Artikel macht drei Dinge: Er ordnet Inaktivitätskosten mithilfe des Teufelsquadrats systematisch in vier Dimensionen ein. Er zeigt an konkreten Beispielen aus Order-to-Cash und Purchase-to-Pay, wie diese Kosten im Alltag aussehen. Und er beschreibt, wie Process Mining beziehungsweise Process Intelligence die nötige Transparenz schaffen – bis zu dem Punkt, an dem sich die Erkenntnisse in Euro quantifizieren und in einen belastbaren ROI übersetzen lassen.
„Inaktivität kostet nichts – das ist der teuerste Irrtum im Prozessmanagement. Jeder liegende Vorgang hat einen Preis; er wird nur nirgends berechnet.“ – Dr. Lukas Pfahlsberger, CEO Noreja Intelligence GmbH
– Dr. Lukas Pfahlsberger, CEO Noreja Intelligence GmbH
Was Inaktivitätskosten von „normalen“ Prozesskosten unterscheidet
Klassische Prozesskosten sind Aktivitätskosten: Sie fallen an, weil jemand etwas tut – ein Sachbearbeiter prüft eine Rechnung, ein System verbucht eine Zahlung. Diese Kosten sind der Preis der Wertschöpfung. Inaktivitätskosten entstehen im Gegenteil dort, wo keine wertschöpfende Aktivität stattfindet, die Uhr aber weiterläuft oder Ressourcen gebunden bleiben. Vier Muster treten immer wieder auf:
- Liege- und Wartezeiten: Ein Vorgang ist angestoßen, aber niemand arbeitet daran. Kapital, Kapazität oder ein Kundenversprechen sind gebunden, ohne dass sich etwas bewegt.
- Nacharbeit und Fehlerkorrektur: Etwas wurde nicht beim ersten Mal richtig gemacht. Der Prozess dreht Schleifen, die keinen zusätzlichen Wert schaffen, sondern nur einen früheren Fehler heilen.
- Ungenutzte Automatisierungspotenziale: Vorgänge werden manuell bearbeitet, obwohl sie sich für eine geradlinige, berührungslose Verarbeitung geeignet hätten.
- Entgangene Chancen: Ein Skonto verfällt, ein Kunde wartet zu lange und storniert, eine Nachfragespitze kann nicht bedient werden. Der Verlust entsteht nicht durch etwas, das getan wurde, sondern durch etwas, das ausblieb.
Allen vier Mustern ist gemeinsam, dass sie in der Buchhaltung keinen eigenen Namen tragen. Sie sind reale wirtschaftliche Verluste, aber sie haben kein Konto. Genau deshalb bleiben sie so lange bestehen.
Das Teufelsquadrat als Analyseraster
Das Teufelsquadrat – im englischen Sprachraum Devil’s Quadrangle – ist ein etabliertes Modell des Business Process Management. Bekannt wurde es durch die Redesign-Forschung von Hajo A. Reijers und Selma Limam Mansar (2005), die zahlreiche Redesign-Heuristiken danach bewerteten, wie sie auf vier konkurrierende Leistungsdimensionen eines Prozesses wirken: Zeit, Kosten, Qualität und Flexibilität. Der Name spielt darauf an, dass sich diese vier Dimensionen in der Praxis nicht gleichzeitig verbessern lassen.
Die vier Dimensionen ziehen gegeneinander. In der klassischen Darstellung stehen sich Zeit und Kosten gegenüber, ebenso Qualität und Flexibilität. Wer eine Ecke nach außen zieht, verformt das Viereck: Die gegenüberliegende Dimension trägt die größte Einbuße, die benachbarten einen kleineren Teil – das Verbesserungsbudget bleibt innerhalb eines gegebenen Prozessdesigns annähernd konstant. Wer die Rechnungslaufzeit senkt, indem er Prüfschritte überspringt, kauft Geschwindigkeit mit steigenden Fehlerquoten und späterer Nacharbeit.
Für Inaktivitätskosten ist das Modell deshalb so nützlich, weil jede der vier Dimensionen ihre eigene Art versteckter Kosten produziert (Abbildung 1). Wer nur eine Dimension betrachtet – meist die Kosten –, übersieht drei Viertel des Problems.
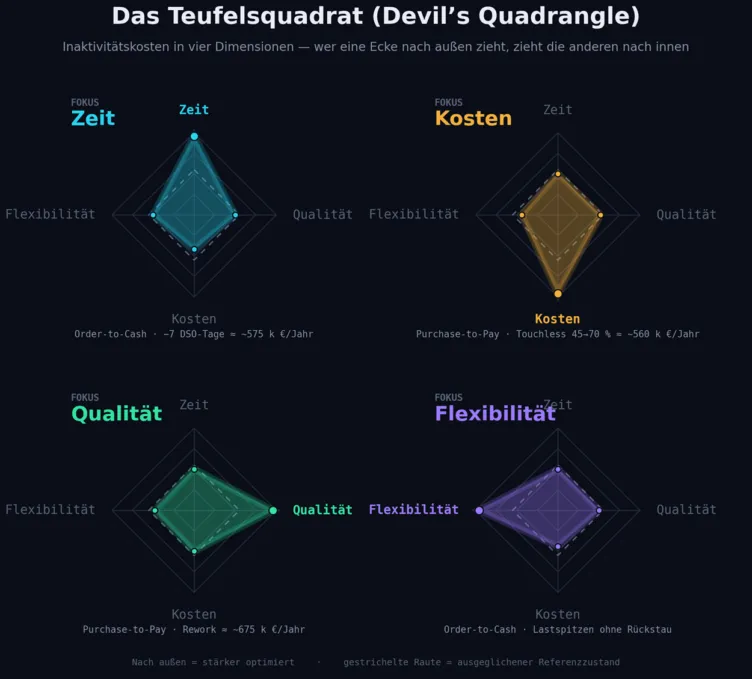
Abbildung 1: Das Teufelsquadrat mit Fokus auf je eine Dimension. Die gestrichelte Raute zeigt den ausgeglichenen Referenzzustand; das farbige Polygon die Verformung bei einseitiger Optimierung.
Dimension Zeit: Was „Liegen“ kostet
In den meisten Prozessen ist die reine Bearbeitungszeit nur ein kleiner Bruchteil der gesamten Durchlaufzeit. Der Rest ist Liegezeit: Vorgänge warten in Warteschlangen, auf Freigaben, auf Rückmeldungen, auf den nächsten Batchlauf.
Beispiel Order-to-Cash: Ein großer Teil der Days Sales Outstanding (DSO) ist Inaktivität – Rechnungen, die nach der Lieferung nicht sofort gestellt werden; Aufträge, die in einer Kreditprüfungs-Warteschlange liegen; offene Posten, um die sich niemand kümmert. Jeder zusätzliche DSO-Tag bindet Umlaufvermögen. Bei 500 Mio. Euro Umsatz entspricht ein DSO-Tag rund 1,37 Mio. Euro gebundenem Kapital. Sinkt der DSO um sieben Tage, werden etwa 9,6 Mio. Euro frei – bei 6 % Kapitalkosten rund 575.000 Euro pro Jahr, allein dafür, dass Vorgänge nicht mehr unnötig liegen.
Beispiel Purchase-to-Pay: Auf der Beschaffungsseite kippt die Rechnung. Hier ist zu langes Liegen teuer, weil Skontofenster verfallen. Brauchen Eingangsrechnungen im Schnitt zwölf Tage bis zur Freigabe, das Skontofenster steht aber nur zehn Tage offen, wird der Skontoabzug systematisch verschenkt – nicht aus Entscheidung, sondern weil die Rechnung zu lange in Freigabeschleifen lag.
Liegezeit fällt in keiner Auswertung als Kostentreiber auf, weil in dieser Zeit niemand arbeitet und folglich keine Buchung entsteht. Genau deshalb ist sie der blinde Fleck schlechthin.
Dimension Qualität: Was Nacharbeit kostet
Qualitätskosten im Prozesssinn sind vor allem die Kosten des Nicht-beim-ersten-Mal-richtig. Jede Rückfrage, jede Korrektur, jede Klärschleife ist Aufwand, der keinen zusätzlichen Wert schafft, sondern nur einen früheren Fehler repariert.
Beispiel Purchase-to-Pay: Der Klassiker ist der gescheiterte Drei-Wege-Abgleich aus Bestellung, Wareneingang und Rechnung. Rechnet man mit 300.000 Eingangsrechnungen pro Jahr, von denen 12 % eine manuelle Nacharbeit von durchschnittlich 25 Minuten auslösen, ergibt sich bei einem vollbelasteten Stundensatz von 45 Euro ein Aufwand von rund 675.000 Euro pro Jahr – rein für das Reparieren wiederkehrender Fehler. Verwandt ist das Maverick Buying: Einkäufe am Rahmenvertrag vorbei, die schlechtere Konditionen bedeuten und regelmäßig Ausnahmebearbeitung erzwingen.
Beispiel Order-to-Cash: Auf der Kundenseite zeigt sich Qualitätsverlust in Gutschriften, Rechnungsstreitigkeiten (Disputes) und blockierten Aufträgen. Eine fehlerhaft ausgestellte Rechnung führt nicht nur zu Nacharbeit, sondern verlängert auch die Zahlungsspanne – die Qualitätsdimension schlägt direkt auf die Zeitdimension durch. Das ist das Teufelsquadrat in Aktion.
Nacharbeit wird in vielen Organisationen als normaler Bestandteil der Arbeit wahrgenommen, nicht als Kostenanomalie. Eine Schleife, die zum Alltag gehört, wird nicht mehr hinterfragt – und Gewohnheiten sind unsichtbar.
Dimension Kosten: Was ungenutztes Automatisierungspotenzial kostet
Gemeint ist die Differenz zwischen dem tatsächlichen Bearbeitungsaufwand und dem Aufwand, der bei standardisierter oder automatisierter Bearbeitung nötig wäre. Die Inaktivitätskosten liegen hier im nicht gehobenen Potenzial.
Beispiel Purchase-to-Pay: Die Kennzahl ist die berührungslose Verarbeitungsquote (Touchless-Rate). Angenommen, sie liegt bei 45 %, ließe sich aber auf 70 % heben. Bei 300.000 Rechnungen pro Jahr und rund zehn eingesparten Minuten pro Rechnung entspricht das einem Potenzial von etwa 560.000 Euro jährlich. Diese Kosten fallen heute an, obwohl die Vorgänge sich technisch für eine Automatisierung eignen – niemand hat es nur gemessen.
Die Kostendimension ertrinkt in Durchschnitten: Ein Blick auf die durchschnittlichen Prozesskosten pro Vorgang verdeckt, dass ein kleiner Anteil an Ausnahmefällen den Großteil des manuellen Aufwands verursacht. Erst die Auffächerung nach tatsächlichem Bearbeitungspfad macht das ungenutzte Potenzial sichtbar.
Dimension Flexibilität: Was Starrheit kostet
Die Flexibilitätsdimension ist am schwersten zu fassen und wird deshalb am häufigsten übersehen. Ihre Inaktivitätskosten sind Opportunitätskosten: Sie entstehen, weil ein Prozess sich nicht anpassen kann – an Varianten, Ausnahmen, Lastspitzen, neue Anforderungen.
Sichtbar wird das vor allem in der Variantenvielfalt. Ein Prozess mit klarem „Happy Path“ auf dem Papier zerfällt real oft in Hunderte oder Tausende Durchlaufvarianten. Jede zusätzliche Variante bedeutet Sonderbehandlung und Workarounds; die Kosten entstehen durch die Fragmentierung als Ganzes – der Prozess ist nicht mehr standardisierbar, automatisierbar, skalierbar.
Beispiel Order-to-Cash: Zum Quartalsende schnellt das Auftragsvolumen hoch. Ein starrer Prozess produziert Rückstände, verspätete Auslieferungen und – über die Zeitdimension – wiederum höhere DSO. Beispiel Purchase-to-Pay: Lässt sich ein neuer Lieferant nur mit wochenlangem manuellem Aufwand anbinden, verzögert das die Beschaffung und verhindert schnelle Reaktionen auf Preis- oder Verfügbarkeitsvorteile.
Warum diese Kosten so lange unsichtbar bleiben
Vier Ursachen wirken zusammen:
- Sie haben kein Konto. Was nicht gebucht wird, taucht in keiner Kostenstelle auf.
- Durchschnitte verdecken Ausreißer. Acht Tage im Mittel klingen harmlos – und verbergen, dass ein Fünftel der Vorgänge über dreißig Tage braucht und den Löwenanteil der Kosten verursacht.
- Systemsilos zerschneiden den Prozess. Order-to-Cash läuft quer durch ERP, CRM und Zahlungssysteme; jedes kennt nur seinen Ausschnitt.
- Gewohnheit immunisiert gegen Hinterfragen. Eine Klärschleife, die es „schon immer“ gab, gilt als normal – und Normalität wird nicht gemessen.
Deshalb reichen Prozessdokumentation oder Interviews nicht aus: Sie liefern den Soll- oder den gefühlten Ist-Zustand, nicht die tatsächlichen Bearbeitungspfade mit ihren realen Zeitstempeln.
Process Mining und Process Intelligence als Röntgengerät
Nahezu jeder Prozessschritt hinterlässt in den operativen Systemen eine digitale Spur – einen Ereigniseintrag aus Vorgangs-ID (welcher Fall?), Aktivität (was geschah?) und Zeitstempel (wann?). Aus diesen Ereignisprotokollen rekonstruiert Process Mining den tatsächlich gelebten Prozess – nicht den dokumentierten, nicht den vermuteten. Für jede Dimension des Teufelsquadrats liefert es eine passende Analyse:
- Zeit → Durchlaufzeit- und Wartezeitanalyse: macht sichtbar, wo Vorgänge liegen, wie lange und in welchen Warteschlangen.
- Qualität → Rework- und Schleifenanalyse: zählt Rückläufer zu bereits durchlaufenen Aktivitäten und zeigt, welche Fehlerquellen sie speisen.
- Kosten → Variantenanalyse und Automatisierungsgrad: trennt den schlanken Happy Path von aufwändigen Ausnahmepfaden und zeigt, was berührungslos laufen könnte.
- Flexibilität → Konformitätsprüfung: deckt auf, wie stark die Realität vom Standard abweicht und wo Sonderbehandlung Flexibilität nur vortäuscht.
Process Intelligence erweitert diesen retrospektiven Blick um betriebswirtschaftlichen Kontext (Kapitalkosten, Skontokonditionen, Stundensätze) und – je nach Reifegrad – um Echtzeit-Überwachung. Entscheidend bleibt: Process Mining schafft zunächst nur Transparenz. Der Wert entsteht erst im nächsten Schritt.
Von der Erkenntnis zur Quantifizierung
Die häufigste Schwäche von Prozessanalysen ist, dass sie bei der Erkenntnis stehen bleiben. „Wir haben 4.000 Prozessvarianten“ ist keine Aussage, die ein Vorstand in eine Entscheidung übersetzen kann. „Diese Varianten verursachen 1,2 Mio. Euro vermeidbaren manuellen Aufwand pro Jahr, davon 800.000 Euro binnen neun Monaten adressierbar“ ist eine solche Aussage. Die Übersetzung folgt in jeder Dimension demselben Muster: Man verbindet eine gemessene Prozessgröße mit einem betriebswirtschaftlichen Werttreiber.
| Erkenntnis (Process Mining) | Werttreiber | Rechenlogik (illustrativ) |
|---|---|---|
| DSO um 7 Tage zu hoch | Kapitalbindung × Kapitalkosten | (Umsatz / 365) × 7 × 6 % ≈ 575.000 €/Jahr |
| 45 % der Skontofenster verfallen | Entgangener Skontoabzug | Skontovolumen × Skontosatz × Verfallquote |
| 12 % der Rechnungen mit Nacharbeit | Manueller Aufwand | Fälle × Bearbeitungszeit × Satz ≈ 675.000 €/Jahr |
| Touchless-Rate 45 % statt 70 % | Ungenutzte Automatisierung | Differenzfälle × Zeit × Satz ≈ 560.000 €/Jahr |
Zwei methodische Hinweise machen den Unterschied. Erstens sollte man einmalige von wiederkehrenden Effekten trennen: Die Freisetzung von Umlaufvermögen durch einen niedrigeren DSO ist ein Einmaleffekt auf der Bilanz; der eingesparte manuelle Aufwand ist ein wiederkehrender Effekt in der GuV. Zweitens ist konservativ zu rechnen und Doppelzählung zu vermeiden – verbessert eine höhere Rechnungsqualität sowohl die Nacharbeit als auch den DSO, darf derselbe Vorgang nicht in beiden Rechnungen voll angesetzt werden.
Für eine erste Orientierung, noch bevor eine vollständige Analyse aufgesetzt wird, existieren frei zugängliche Hilfsmittel. Der Prozessintelligenz-Anbieter Noreja stellt beispielsweise einen kostenlosen Cost-of-Inaction-Rechner bereit (https://noreja.com/de/cost-of-inaction), der auf Basis von Branchen-Benchmarks eine grobe Größenordnung der jährlichen Inaktivitätskosten schätzt und sie auf die vier Prozessdimensionen verteilt. Er ersetzt keine datenbasierte Analyse der eigenen Ereignisdaten, eignet sich aber, um eine interne Diskussion mit einer nachvollziehbaren Zahl zu eröffnen.
Den ROI belastbar machen
Aus der Quantifizierung des Potenzials wird erst dann ein ROI, wenn man den realisierten Wert dem Aufwand gegenüberstellt. Ein bewährter Weg in fünf Schritten:
- Baseline messen. Der Ist-Zustand aus dem Ereignisprotokoll ist die neutrale, datenbasierte Ausgangsbasis.
- Potenzial bestimmen und priorisieren. Nach Wirkung gegen Umsetzungsaufwand – das trennt schnelle Hebel von langfristigen.
- Pilotieren. Ein abgegrenzter Anwendungsfall liefert den Beweis, bevor breit ausgerollt wird.
- Realisierten Wert messen. Dasselbe Ereignisprotokoll zeigt die Veränderung: gesunkene Liegezeiten, weniger Schleifen, höhere Touchless-Rate.
- Konservativ attribuieren. Realisierte Werte dem tatsächlich ausgelösten Maßnahmenpaket zuordnen, externe Einflüsse transparent herausrechnen.
Der ROI ergibt sich als Verhältnis von jährlich realisiertem Wert zu den Kosten der Lösung, häufig ergänzt um eine Amortisationsdauer. Bei Inaktivitätskosten ist die Ausgangslage günstig: Weil sie heute unbemerkt anfallen, ist praktisch jeder gehobene Euro ein Nettogewinn – man kämpft nicht gegen ein verteidigtes Budget, sondern legt einen Verlust offen, den bislang niemand auf dem Schirm hatte. Vorsicht gilt nur den Vanity-Metriken: Die Zahl entdeckter Varianten ist kein Ergebnis. Ein Ergebnis ist ein Euro-Betrag, der vorher floss und jetzt nicht mehr fließt, nachweisbar im Ereignisprotokoll.
Fazit: Inaktivität ist keine Nullkostenlinie
Die Annahme, dass ein ruhender Prozess ein kostenloser Prozess sei, ist der teuerste Irrtum im Prozessmanagement. Jeder liegende Vorgang, jede Klärschleife, jedes verfallene Skontofenster und jede nicht abgefederte Lastspitze hat einen Preis – er wird nur nirgends berechnet.
Das Teufelsquadrat zwingt dazu, alle vier Dimensionen zu betrachten statt nur der offensichtlichen Kosten. Order-to-Cash und Purchase-to-Pay zeigen, wie greifbar Inaktivitätskosten werden, sobald man sie benennt. Und Process Mining beziehungsweise Process Intelligence liefern die Datenbasis, um aus dem diffusen Gefühl „irgendwo verlieren wir Geld“ eine präzise, in Euro bezifferte und mit einem belastbaren ROI unterlegte Aussage zu machen.
Der erste Schritt kostet am wenigsten und bringt am meisten: die Entscheidung, hinzusehen. Denn Inaktivitätskosten verschwinden nicht, indem man sie ignoriert – sie werden nur weiterbezahlt. Jahr für Jahr, schweigend, aus der Kasse.

